
To, čoho sme sa na začiatku leta obávali, sa nakoniec stalo skutočnosťou. Geopolitická situácia sa namiesto zlepšenia opäť zhoršila, čo má čoraz väčší vplyv na ceny komodít a finančné podmienky, a tým aj na hospodársku činnosť. Spoločnosť Coface v dôsledku toho znížila rating 3 krajín a zvýšila rating 4 krajín a vykonala 20 zmien v hodnoteniach odvetví (12 znížení a 8 zvýšení).
Kľúčové ukazovatele
- 0.5 percentuálneho bodu: odhadovaný vplyv konfliktu na Blízkom východe na globálny rast v rokoch 2026 a 2027
- 100 dolárov za barel: v septembri došlo k prekročeniu prahovej hodnoty ceny ropy
- 2.6%: predpoveď rastu spoločnosti Coface na rok 2027 (2,5 % v roku 2026)
Svetová ekonomika čelí inflačným tlakom
Geopolitická situácia sa počas leta výrazne zhoršila. Obnovenie nepriateľských akcií medzi Iránom a USA a eskalácia konfliktu medzi Ukrajinou a Ruskom vystavili dodávateľské reťazce veľkej záťaži a vyvolali prudký nárast cien komodít. Hoci sa výrazne zvýšil vývoz ropy cez Perzský záliv cez Hormuzský prieliv a obchodné toky boli presmerované, ceny uhľovodíkov vzrástli o viac ako 50 % v prípade ropy a takmer o 100 % v prípade zemného plynu. Ceny kovov zostávajú na vysokej úrovni, zatiaľ čo ceny poľnohospodárskych komodít výrazne vzrástli v dôsledku útokov na prístavné terminály v Čiernom mori a vlny horúčav v celej Európe počas tohto leta (medziročný nárast o 40 % v prípade pšenice).
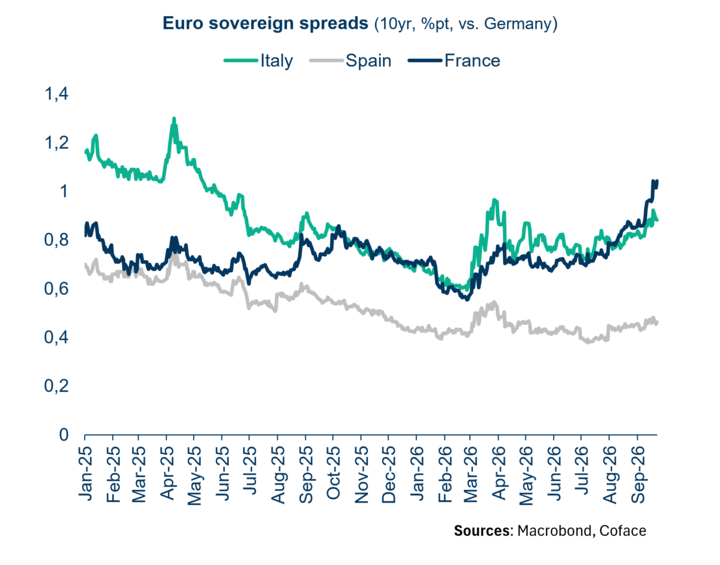
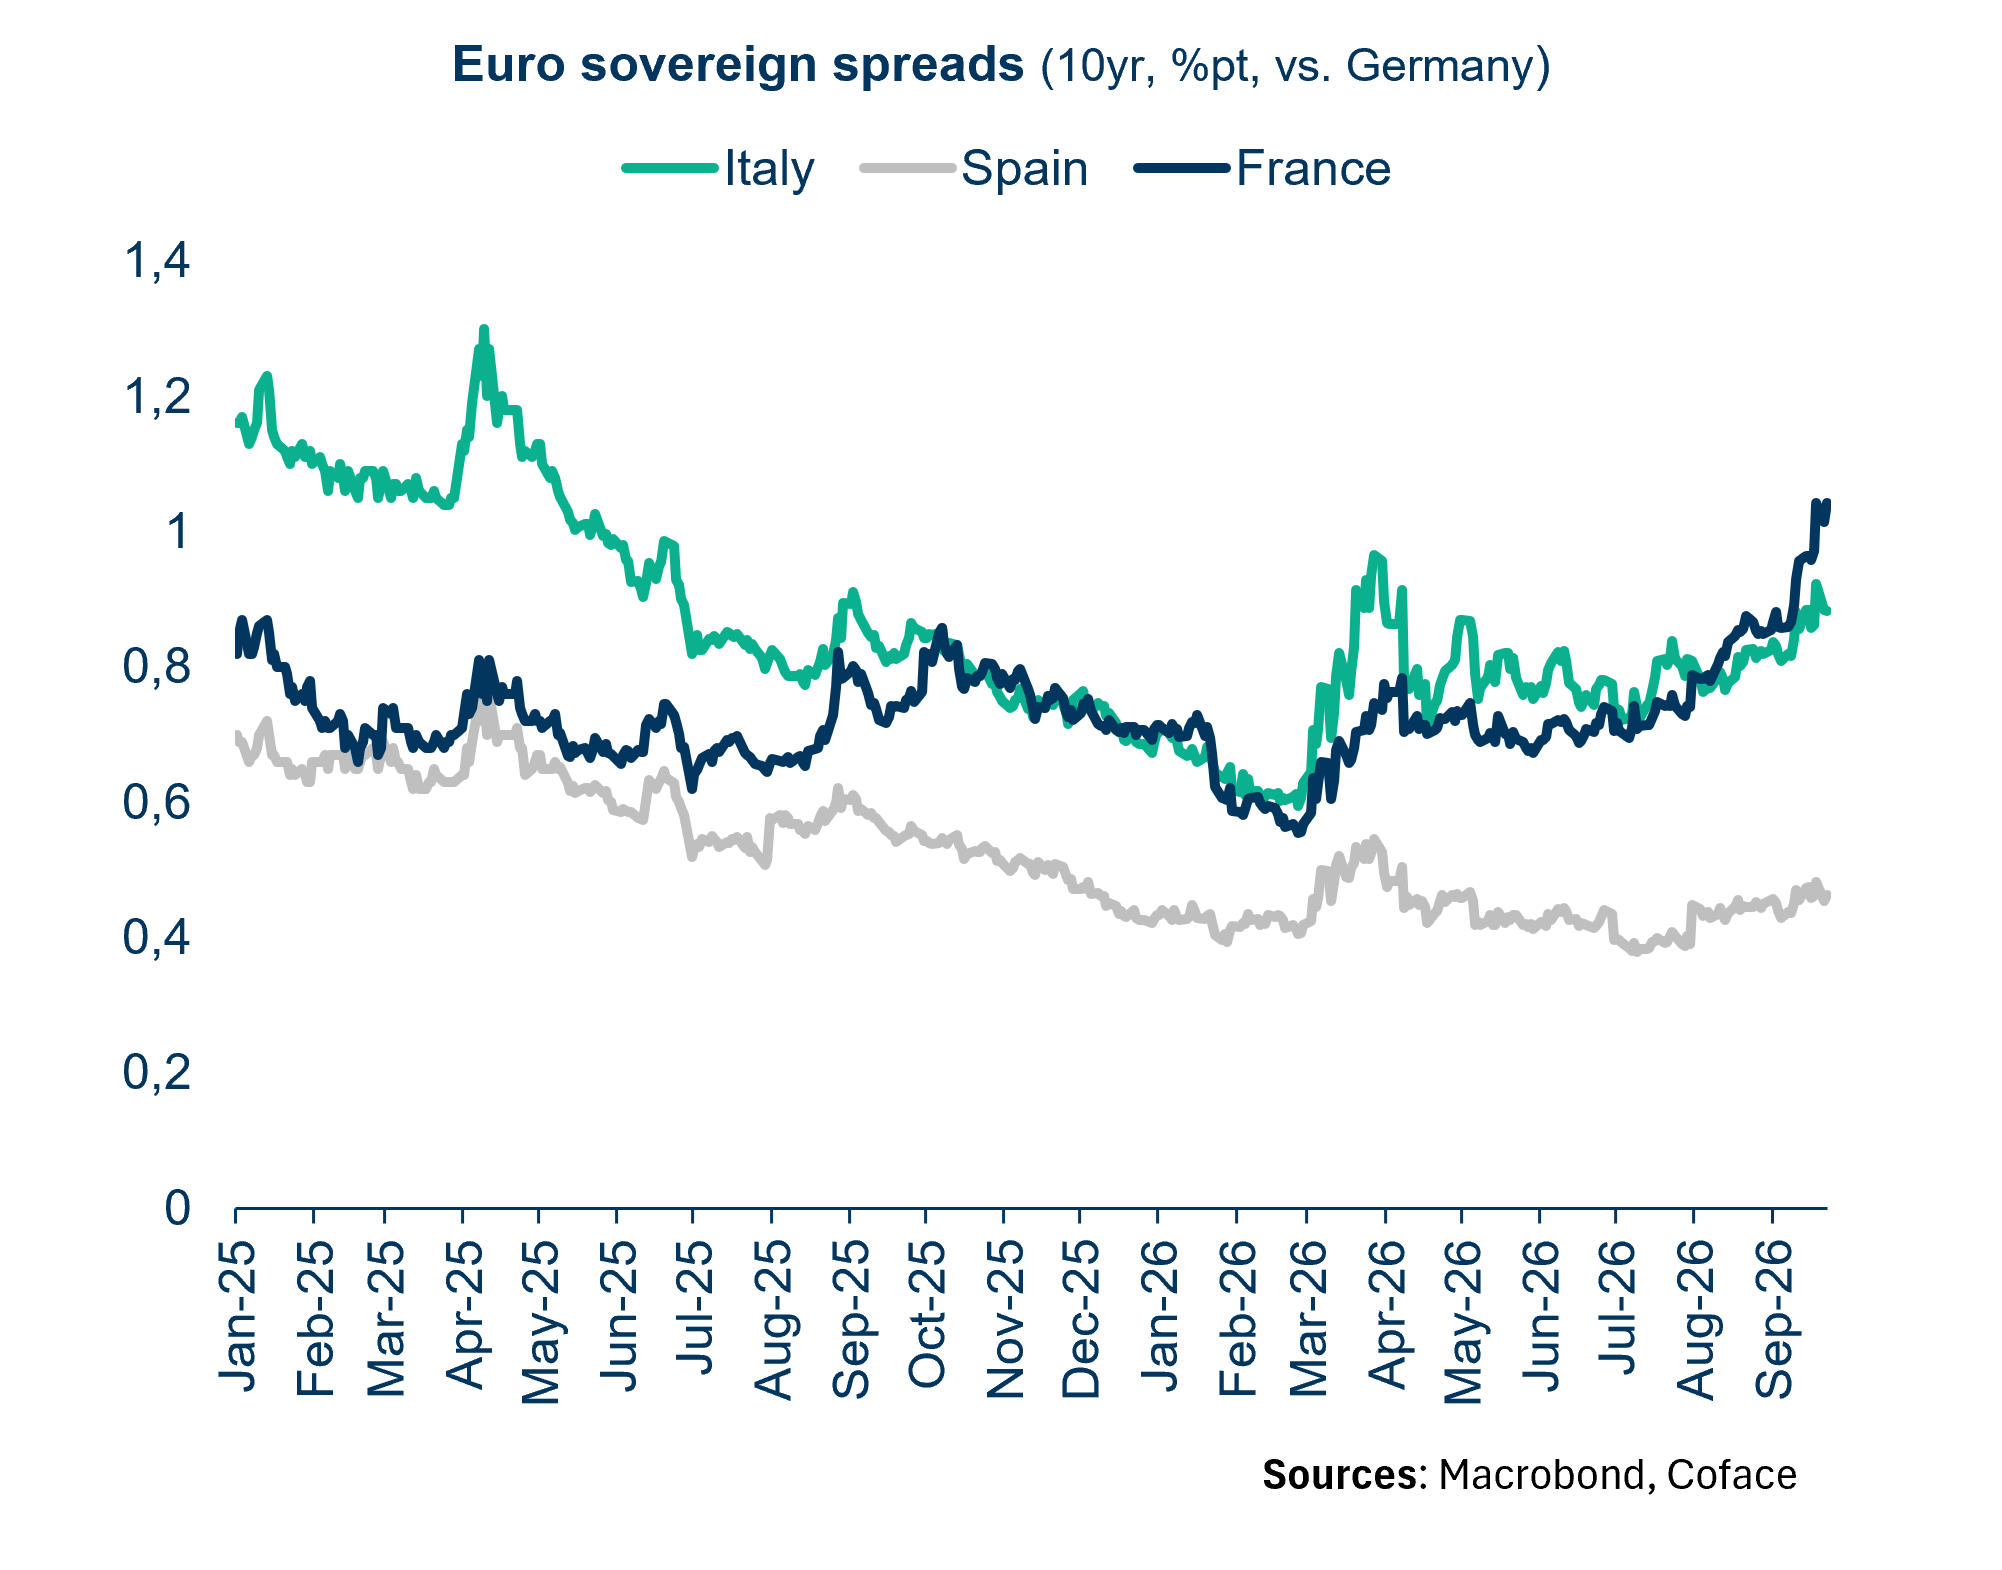
Tento vývoj opäť vyvolal obavy z nového nárastu inflácie, čo podnietilo centrálne banky k zvýšeniu kľúčových úrokových sadzieb. Federálny rezervný systém na to reagoval prijatím opatrení a nasledoval príklad ECB zvýšením úrokových sadzieb o 25 bázických bodov (bps), čím prispel k sprísneniu globálnych finančných podmienok. Od minima dosiahnutého v polovici januára posilnil americký dolár v efektívnom vyjadrení o viac ako 6 %, zatiaľ čo dlhodobé úrokové sadzby od konca februára vo väčšine hlavných menových zón vzrástli o viac ako 100 bázických bodov.
Zatiaľ sa odolnosť svetovej ekonomiky drží na vysokej úrovni, a to najmä vďaka investíciám do umelej inteligencie a súvisiacim efektom bohatstva. Riziká sa však naďalej hromadia. V tejto súvislosti potvrdzujeme našu prognózu miernejšieho hospodárskeho rastu v tomto roku (+2,5 % po +2,8 % v roku 2025), po ktorej by mala v budúcom roku nasledovať stabilizácia (+2,6 %).
Krajinové a odvetvové riziká: 3 zníženia ratingu na Blízkom východe a tlak na agropotravinársky sektor
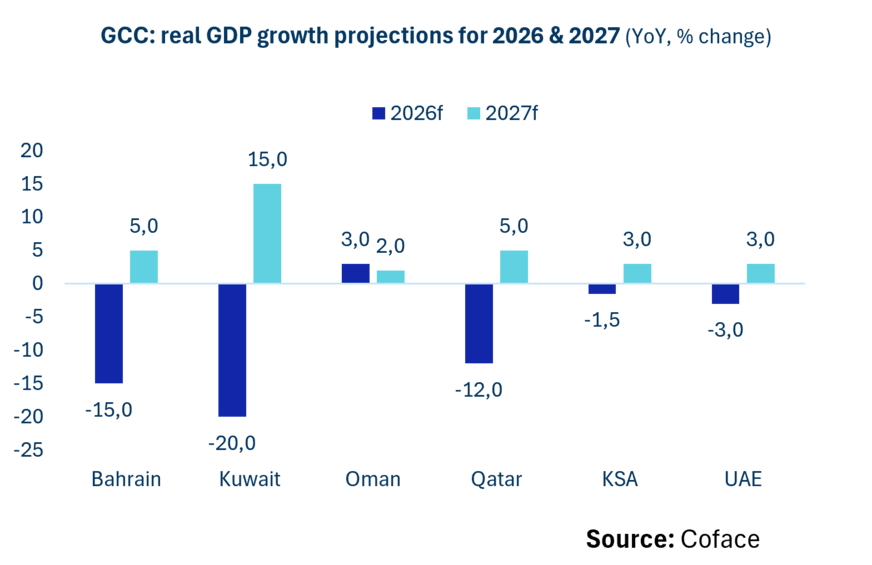
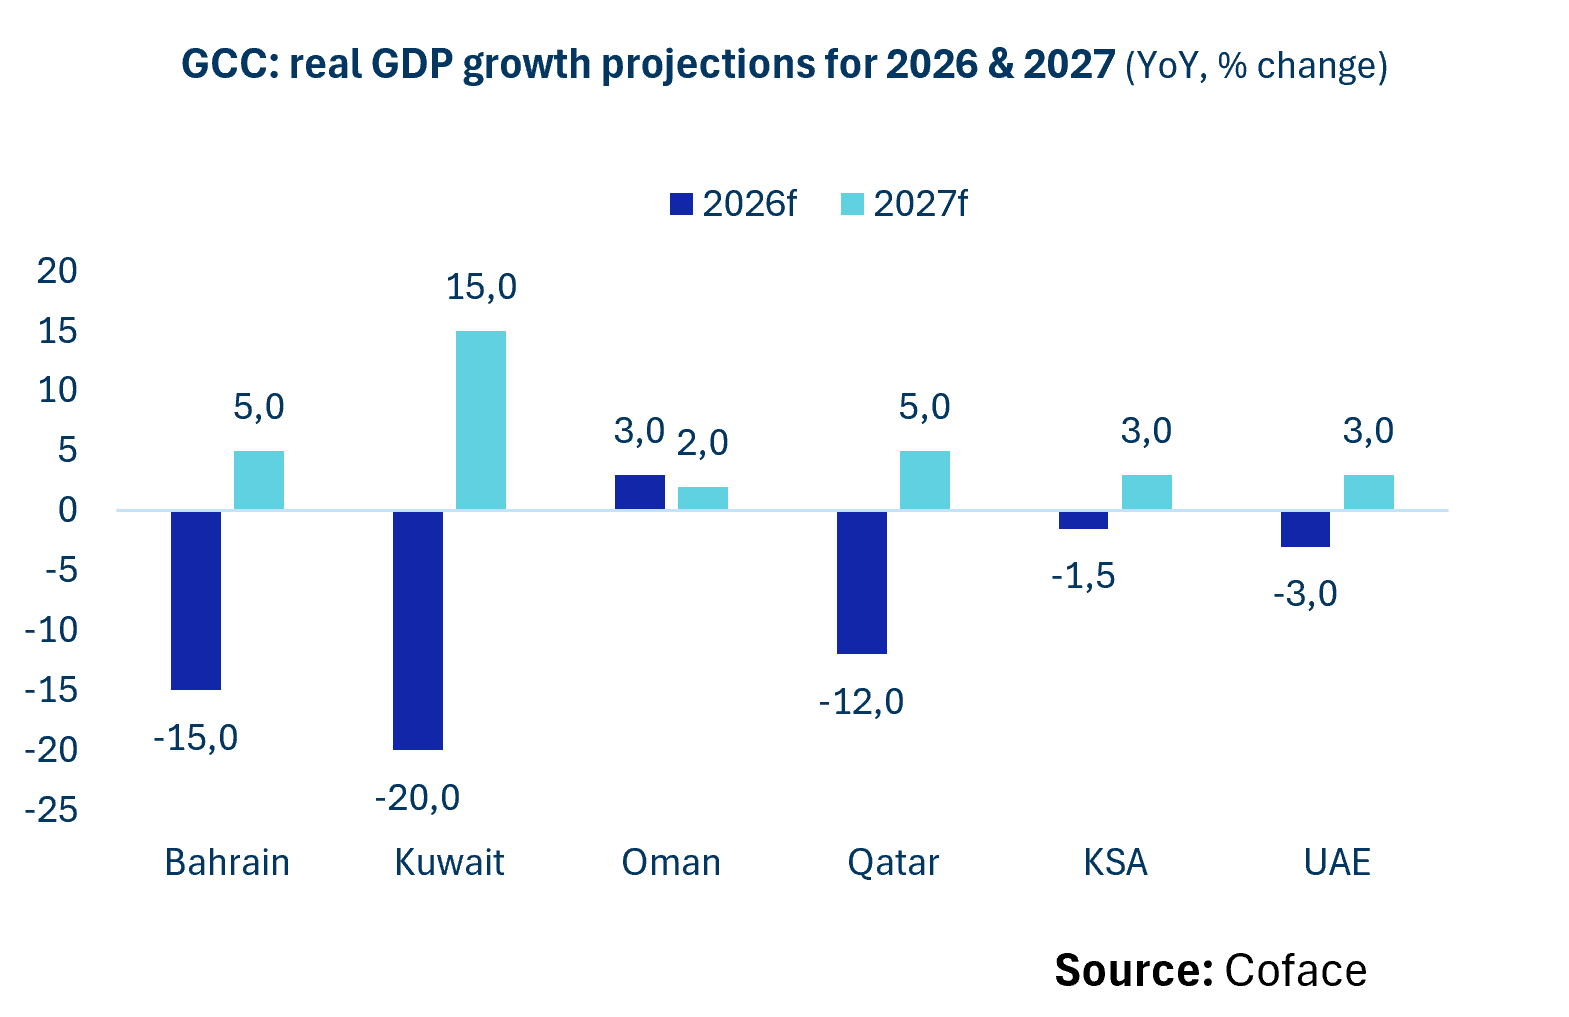
Na Blízkom východe sa v roku 2026 očakáva pokles hospodárskej aktivity vo všetkých krajinách Rady pre spoluprácu v Perzskom zálive. Saudská Arábia (A3 → A4) je vystavená útokom na svoju energetickú infraštruktúru a väčšinu svojich exportných trás, zatiaľ čo Spojené arabské emiráty (A2 → A3) a Katar (A3 → A4) sú zraniteľné kvôli svojej závislosti od Hormuzského prielivu.
V šiestich krajinách došlo k zhoršeniu hodnotenia agropotravinárskeho sektora. V Európe (Francúzsko, Rakúsko a Poľsko) súvisí tento vývoj predovšetkým s extrémnymi poveternostnými podmienkami, ktoré panovali v lete roku 2026. V Spojených arabských emirátoch a Saudskej Arábii vyplýva zraniteľnosť skôr z ich silnej závislosti od dovozu potravín než z akýchkoľvek problémov s domácou produkciou. V Argentíne čelí tento sektor naďalej náročnému finančnému prostrediu, ktoré sa vyznačuje viacerými bankrotmi poľnohospodárskych podnikov, zvýšenými nákladmi a nižšími maržami.
Globálna ekonomika s rôznymi tempami rastu
- V USA si hospodárstvo zachováva odolnosť vďaka spotrebe domácností, investíciám do umelej inteligencie a trhu práce, ktorý sa blíži k plnej zamestnanosti (miera nezamestnanosti 4 %).
- Európa si vedie o niečo lepšie, než sa očakávalo, a to vďaka odolnosti nemeckého a španielskeho hospodárstva, a to napriek obavám o udržateľnosť francúzskych verejných financií.
- V Ázii je vývoj nerovnomerný. Vietnam (+8,4 %) a India (+7,5 %) naďalej ťažia z investícií do infraštruktúry a technológií súvisiacich s umelou inteligenciou, zatiaľ čo domáci dopyt v Číne slabne a viaceré ekonomiky v regióne (Thajsko a Filipíny) brzdí rast nákladov na energiu.
- V Afrike a Latinskej Amerike naďalej predstavuje hlavné riziko pretrvávajúca vysoká inflácia spôsobená rastúcimi cenami poľnohospodárskych produktov a energie, najmä v dôsledku javu El Niño.
Dlhotrvajúci konflikt na Blízkom východe opäť zvyšuje riziko ďalšieho globálneho inflačného šoku.
Rastúce náklady na energiu, komodity a dopravu nútia centrálne banky udržiavať reštriktívnu menovú politiku, čo pre najzraniteľnejšie vlády a podniky vytvára čoraz náročnejšie podmienky.
Jean-Christophe Caffet, Hlavný ekonóm spoločnosti Coface


